Нов модел с пазарни индекси заменя минималната доходност на пенсионните фондове

Комисията за финансов надзор предлага нова рамка за оценка на доходността на универсалните и професионалните пенсионни фондове, която заменя досегашния механизъм за минимална доходност със система от пазарно базирани индекси. Промените са заложени в проект на наредба, изготвен след последните изменения в Кодекса за социално осигуряване, и целят по-обективно измерване на резултатите от управлението на пенсионните фондове.

В центъра на новия модел стои въвеждането на показател за съпоставяне на доходността (бенчмарк), изграден на база комбинация от борсови индекси, отразяващи представянето на финансовите пазари. Същият ще служи като основен критерий при служебното разпределение на осигурените лица, които не са избрали фонд, и като обективен измерител за представянето на подфондовете в универсалните пенсионни фондове и на професионалните пенсионни фондове, отчитащ различията с структурата на инвестиционните портфейли и дългосрочния характер на пенсионните спестявания .

Предложената структура на новия бенчмарк включва пет глобални индекса и компонент „парични средства“ и е съобразена с инвестиционните възможности, предоставени от закона (глобални и европейски дългови и дялови финансови инструменти).

Eдин от ключовите глобални индекси е S&P Global 1200 EUR Hedged PRI, който обхваща около 1200 компании от развитите и развиващите се пазари и представлява приблизително 70% от световната пазарна капитализация. Изборът на хеджирана в евро версия цели ограничаване на валутния риск, предвид членството на страната в еврозоната. Според мотивите на наредбата този индекс вече отразява значителна част от реалните инвестиции на българските пенсионни фондове.

Към него се добавя индексът S&P Euro PRI, който проследява представянето на водещите компании от еврозоната. От КФН аргументират включването му с голямата експозиция на пенсионните фондове към европейски емитенти и  възможността за елиминиране влиянието на валутния риск при пазарите извън валутния съюз.

Дълговият компонент на бенчмарка ще бъде формиран от два индекса на облигационните пазари. Първият – iBoxx € Eurozone 5-10 TRI – обхваща държавни облигации на страни от еврозоната с матуритет между 5 и 10 години. Според мотивите именно този матуритетен диапазон най-точно съответства на инвестиционния хоризонт и структурата на портфейлите на пенсионните фондове. Вторият индекс – iBoxx EUR Liquid Corporates Diversified TRI – включва ликвидни корпоративни облигации с висока кредитна оценка и има за цел да отрази реалното присъствие на фирмен дълг в инвестициите на фондовете.

В новата методология, разбира се, е включен и българския капиталов пазар с индекса BGBX40 PRI. Това е най-широкият индекс на Българската фондова борса, включващ 40-те най-ликвидни публични компании. Според КФН присъствието на BGBX40 в бенчмарка е логично продължение на философията за развитие на местния капиталов пазар чрез участието на най-големите институционални инвеститори на БФБ капиталовите пенсионни фондове.

Паричните средства (наличностите по разплащателни сметки) са включени като самостоятелен компонент с нулева доходност, отразявайки изискванията на регулаторната рамка за поддържане на ликвидност, с оглед прехвърлянето на средства към фондовете за извършване на плащанията, изплащане на средства на наследници на починали лица и др.

Новата рамка предвижда различни тегла на компонентите според рисковия профил на отделните подфондове. Най-висок дял на акциите ще има динамичният подфонд, предназначен за по-млади осигурени лица с дълъг инвестиционен хоризонт. При него общото тегло на акционните индекси достига 75%.

В балансираният подфонд на УПФ и ППФ водещ ще бъде индексът iBoxx € Eurozone 5-10 ТRI с  50%. S&P Global 1200 EUR Hedged PRI и S&P Euro PRI са с обобщено тегло от 35 %.

Предвижда се в показателя за консервативния подфонд в УПФ компонентът парични средства да е с най-високо относително тегло в сравнение с останалите подфондове в УПФ. Причината е, че средствата на осигурените лица в него ще бъдат прехвърляни във фондовете за извършване на плащания след относително кратък престой (около 3 г.), поради което консервативния подфонд в УПФ следва да поддържа по-висока ликвидност.

Методологията предвижда доходността да се изчислява на годишна база чрез средногеометричен подход за период от пет години, включващ последните 20 тримесечия. Според КФН това ще намали влиянието на краткосрочните пазарни сътресения и ще осигури по-обективна оценка на дългосрочното управление на пенсионните активи.

С новия модел регулаторът цели да насърчи по-активно управление на средствата с фокус върху по-висока доходност за осигурените лица. Предвижда се и поетапен преход към новата система в периода 2028–2031 г., докато бъде натрупан необходимият исторически период за пълното прилагане и отчитане на методологията.
Строги правила, по-високи резерви и пазарни буфери за пенсиите предвиждат нови наредби на КФН

По-високи резерви за пенсионните дружества и по-строги правила за защита на парите на осигурените лица.

Това предвиждат проекти за наредби, одобрени на първо четене от КФН.

Промените идват след измененията в Кодекса за социално осигуряване и засягат въвеждането на мултифондовете в капиталовото социално осигуряване. За КФН основната цел е системата да бъде по-устойчива при пазарни колебания, така че да се гарантира по-добрата защита както за осигурените лица във фазата на акумулиране на пенсионни спестявания, така и за пенсионерите, които вече получават плащания.

Увеличават се резервите за гарантиране на вноските

Най-съществената промяна е свързана с увеличаване на изискванията към капиталовото покритие в резултат на трайния растеж на активите на управляваните от дружествата фондове, като при най-големите от тях (УПФ) по настоящем се гарантират брутните вноски с резерв в размер само 0,5 на сто от нетните им активи. Упражняването на правото на пенсия от все по-широк кръг лица обуславя необходимостта от заделянето на повече средства в резерва за гарантиране брутния размер на вноските. Новите текстове предвиждат този буфер да бъде увеличен двойно, а в някои случаи и тройно – между 1 и 1,5 на сто от нетните активи на съответния фонд.

КФН предлага завишаване на изискванията към резервите за гарантиране на пенсионните плащания. Досега гаранциите покриваха основно пожизнените пенсии. След промените в КСО обхватът им се разширява и включва и срочните пенсионни плащания, като размерът на тези резерви се увеличава чувствително – от досегашните 1 на сто до  4 на сто и не повече от 6 на сто от капитализираната стойност на пенсиите и разсрочените плащания.

По-строг контрол върху финансовите буфери

Това означава, че компаниите ще трябва да заделят значително повече средства още във фазата на натрупване с цел осигуряване своевременно обезпечаване на ангажиментите им за гарантиране на брутните вноски и за покриване на резервите във фазата на изплащане.

На практика регулаторът ще следи за спазване на механизма за постоянно „настройване“ на финансовите буфери. Пенсионните дружества са задължени всеки месец да преизчисляват резервите си. Ако размерът им падне под минималното ниво, дружеството ще трябва незабавно да ги допълни със собствени средства. Ако пък резервите надхвърлят максимално допустимия праг, част от средствата ще могат да бъдат освобождавани. Според КФН това ще осигури едновременно стабилност и по-гъвкаво управление на капитала.

В мотивите към проекта регулаторът подчертава, че промените са насочени към ограничаване на риска от натрупване на дефицити в системата. Аргументът е, че при нестабилни пазари и по-висока волатилност пенсионните дружества трябва да разполагат с достатъчно буфери, за да изпълняват ангажиментите си към осигурените лица и пенсионерите.

Нова организация на пенсионните плащания

Комисията за финансов надзор предлага и сериозна реформа в правилата за изплащане на пенсии от втория и третия пенсионен стълб чрез изцяло нова Наредба №70.

С цел по-добро споделяне на биометричния риск между индивидите в една по-голяма съвкупност с промените в КСО се предвижда изплащането на пожизнените пенсии, на които дава право осигуряването в УПФ и ДПФ, да се извършва от общ фонд за изплащане на пожизнени пенсии. По аналогичен начин се предвижда разсрочените плащания при придобито право на пенсия от УПФ и ДПФ и срочните пенсии от ППФ да се изплащат от общ фонд за срочни плащания. За целта заварените фондове за изплащане на пожизнени пенсии при осигуряване в УПФ ще се използват за изплащане и на пенсиите от ДПФ. Фондовете за разсрочени плащания, създадени във връзка с дейността на УПФ, се трансформират във фондове за срочни плащания, от където да се извършват всички такива плащания при придобито право на пенсия, вкл. срочните професионални пенсии.

Създадената обща инфраструктура под формата на общи фондове за извършване на плащанията дава възможност за обединяване на пенсионните спестявания от УПФ и ДПФ за целите на отпускане на обща пенсия и обединяване в общ превод на плащанията с един и същ падеж от един фонд за извършване на плащания. Според КФН, това ще позволи по-добро управление на риска и по-ясна организация на средствата.

Отпада техническият лихвен процент

С проекта се адаптира начина на изчисляване на пенсиите от УПФ, ППФ и ДПФ като отпада използването на технически лихвен процент (ТЛП). При сега действащата уредба (в сила до 31 декември 2026 г.) посредством този процент се залага очакване за бъдеща доходност от инвестициите на средствата на фонда за изплащане на пожизнени пенсии, т.е. ТЛП на фонда за изплащане на пожизнени пенсии подлежи на промяна в зависимост от пазарните условия. По този начин се обособяват различни групи пенсионери във фондовете за изплащане на пожизнени пенсии, чиито пенсии са отпуснати с различен ТЛП, което води до различна по размер ежегодна актуализация след това, въпреки че средствата на лицата се инвестират заедно. След 01 януари 2027 г. при отпускането на пенсия ще се гарантира първоначално определения размер на пенсията, а не само сумата, натрупана по индивидуалната партида. Това означава актуализация в посока повишаване на плащанията и по-висока защита за хората.

По-високи гаранции за осигурените лица

Съгласно уредбата в КСО до момента допълнителната пожизнена пенсия за старост при осигуряване в УПФ е с гарантиран размер, изчислен на база брутните вноски на лицето. Това означава, че ако лицето има средства по индивидуалната партида в по-висок размер от брутните вноски, може да се гарантира първоначално договореният размер на пенсията, като се прилага рисков коефициент, който намалява размера на плащането. От 01 януари 2027 г. се залага пенсионноосигурителното дружество да гарантира пенсията на база пълния размер на преведените средства от партидата на лицето във фонда за изплащане на пожизнени пенсии, тъй като отпада прилагането на ТЛП и тъй като само част от постигнатата доходност при управлението на фонда за изплащане на пожизнени пенсии се използва за увеличаване на размера на плащанията, а останалата се заделя по аналитична сметка, с която се покрива недостиг при необходимост. По този начин в значителна степен се подобряват предоставяните на лицата гаранции.

Новите правила влизат в сила от 2027 г.

Според КФН промените ще доведат до по-висока финансова стабилност на системата за допълнително пенсионно осигуряване, по-голяма защита на осигурените лица и пенсионерите и по-ефективен надзор върху пенсионните дружества.

Проектите на наредби ще бъде публикувани за 30-дневно обществено обсъждане, а новите правила влизат в сила от 1 януари 2027 г.

Диана Йорданова пред БНТ: Пенсионната реформа дава повече избор и шанс за по-високи пенсии

От 1 септември всеки осигуряващ се българин ще може сам да избира как да бъдат управлявани средствата му за втора пенсия. Това заяви заместник-председателят на Комисия за финансов надзор Диана Йорданова в интервю за Българска национална телевизия в подкаста „Истината за…“ с Надя Обретенова.

По думите ѝ реформата, свързана с въвеждането на мултифондовата система във втория стълб на пенсионното осигуряване, е „фундаментална промяна“, която се случва за първи път от началото на капиталовото пенсионно осигуряване в България.

„Разговорът за пенсиите всъщност е разговор за младите хора“, подчерта Йорданова и напомни, че средствата във втория стълб са лични, наследяеми и се натрупват по индивидуални партиди.

Според данните, представени в интервюто, работещите българи са над 4 милиона, а заедно с осигурените в професионалните пенсионни фондове броят им доближава 5 милиона души.

Какво се променя

До момента средствата във втория пенсионен стълб се управляват основно в един общ, сравнително консервативен модел. След промените всяко пенсионно дружество ще предлага различни инвестиционни подфондове с различен профил на риск и доходност.

Осигурените лица ще могат да избират между:

  • динамични фондове с по-висок дял на инвестиции в акции и по-голям потенциал за доходност;
  • балансирани фондове с умерен риск;
  • консервативни фондове, насочени към по-голяма защита на капитала.

Идеята е младите хора, които имат дълъг инвестиционен хоризонт от 30–40 години до пенсиониране, да могат да се възползват от по-висока потенциална доходност, докато хората в предпенсионна възраст да бъдат насочени към по-защитени стратегии.

Очакван ефект: почти двойно по-висока допълнителна пенсия

По изчисления на Комисия за финансов надзор при сегашния модел допълнителната пенсия достига около 12% от последния осигурителен доход.

„При изключително консервативни разчети стигнахме до приблизително 22% от последната работна заплата като бруто пенсионно плащане“, посочи Йорданова.

Тя уточни, че прогнозите са направени при:

  • около 3% годишен ръст на работната заплата;
  • около 3% инфлация;
  • без промяна в размера на 5-процентната осигурителна вноска.

Според КФН това на практика означава почти удвояване на натрупаните средства в края на осигурителния период.

Какво трябва да направят хората

От 1 септември всеки осигурен ще може:

  • да провери в кое пенсионно дружество се осигурява;
  • да получи информация за различните подфондове;
  • да избере инвестиционна стратегия според възрастта и склонността си към риск.

Проверката може да се направи:

  • чрез електронните услуги на НАП;
  • с персонален идентификационен код (ПИК);
  • или директно през съответното пенсионно дружество.

Ползи и рискове

Сред основните предимства на реформата са:

  • възможност за по-висока доходност в дългосрочен план;
  • по-голям личен контрол върху пенсионните спестявания;
  • по-ефективно използване на дългия инвестиционен хоризонт при младите хора.

Йорданова обаче отбеляза, че сред предизвикателствата пред реформата остават, както необходимостта от добра финансова информираност, така и качеството на управлението на фондовете, и нивото на таксите.

„Реформата променя философията – от един модел за всички към личен избор според възрастта и готовността за поемане на риск“, обобщи заместник-председателят на КФН.

Окончателни резултати от дейността по допълнително пенсионно осигуряване за 2025 г.

Управление „Осигурителен надзор“ на КФН обяви  окончателните резултати от дейността по допълнително пенсионно осигуряване за 2025 г. Информацията е обобщена на база на отчетите за надзорни цели, представени от пенсионноосигурителните дружества в Комисията за финансов надзор. Публикувани са и данните за разпределението на осигурените лица и натрупаните средства в пенсионните фондове и за разпределението на лицата, получаващи плащания от фондовете за извършване на плащания, към 31.12.2025 г. по пол и възраст.

Към 31.12.2025 г. участниците в управляваните от ПОД фондове са общо 5 171 062 души, като 5 126 236 от тях са осигурени лица в пенсионните фондове, 35 272 са лица, получаващи разсрочени плащания и 9 554 са пенсионери (2 в професионалните и 731 в доброволните пенсионни фондове, и 8 821 във фондовете за изплащане на пожизнени пенсии). През годината общият брой на участниците във фондовете се е увеличил със 74 825 души или с 1,47 на сто.

Към 31.12.2025 г. общият размер на нетните активи на всички фондове под управление на ПОД е 31 174 599 хил. лв., като 30 781 342 хил. лв. са нетните активите на пенсионните фондове, 393 257 хил. лв. на фондовете за извършване на плащания. Размерът на нетните активи под управление на ПОД нараства през годината с 4 450 403 хил. лв. или с 16,65 на сто.

С най-голям относителен дял в нетните активи на всички фондове са нетните активи на универсалните пенсионни фондове – 86,86 на сто, следвани от професионалните пенсионни фондове – 6,40 на сто и доброволните пенсионни фондове – 5,42 на сто. Четвърто място в подреждането заемат фондовете за разсрочени плащания с относителен дял от 0,68 на сто,  изпреварвайки фондовете за изплащане на пожизнени пенсии с 0,58 на сто и доброволния фонд по професионални схеми с 0,06 на сто.

Общият брой на осигурените лица в четирите вида пенсионни фонда към 31.12.2025 г. е 5 126 236 души, като нараства спрямо 31.12.2024 г. с 60 103 души, или с 1,19 на сто.

Към 31.12.2025 г. нетните активи на пенсионните фондове са на стойност 30 781 342 хил. лв. В сравнение с 31.12.2024 г. нетните активи на пенсионните фондове нарастват с 16,17 на сто.

Темпът на нарастване на нетните активи се различава по видове пенсионни фондове. Най-бързо нарастват нетните активи на универсалните пенсионни фондове, които отчитат ръст от 16,76 на сто спрямо 31.12.2024 г. Следват професионалните пенсионни фондове и доброволните пенсионни фондове с ръст за същия период от съответно 13,41 на сто и 10,48 на сто. Отчетеният ръст от доброволния пенсионен фонд по професионални схеми за периода е 8,12 на сто.

Брутните постъпления от осигурителни вноски в пенсионните фондове през 2025 г. са общо 3 354 126 хил. лв. и се увеличават с 13,46 на сто в сравнение с 2024 г. Постъпленията от осигурителни вноски в универсалните пенсионни фондове регистрират ръст от 13,43 на сто, а в професионалните пенсионни фондове 10,60 на сто. Най-висок ръст в постъпленията от осигурителни вноски се наблюдава при доброволните пенсионни фондове – 18,44 на сто. Доброволният пенсионен фонд по професионални схеми отчита ръст от 2,35 на сто в постъпленията от осигурителни вноски.

Лицата, получаващи плащания от фондовете за извършване на плащания към 31.12.2025 г. са 44 093, от които 8 821 пенсионери и 35 272 лица с разсрочени плащания. Това са лица, осигурявали се в универсалните пенсионни фондове и навършили пенсионна възраст. През 2025 г. от фондовете за извършване на плащания са изплатени 19 039 хил. лв. за пенсии, 175 403 хил. лв. за разсрочено изплащане на осигурени лица и 1 002 хил. лв. на наследници на пенсионери и лица, получавали разсрочени плащания. Средният размер на изплатените пенсии през 2025 г. е 237,87 лв., а средният размер на разсроченото плащане 522,92 лв.

Подробна информация за окончателните резултати от дейността по допълнително пенсионно осигуряване за 2025 г., както и за осигурените лица и натрупаните средства в пенсионните фондове и за лицата, получаващи плащания от фондовете за извършване на плащания, към 31.12.2025 г. по пол и възраст може да намерите в раздел: Осигурителна дейност/ Статистика / 2025.

Резултати от промяна на участието и прехвърляне на средства на осигурени лица от един в друг съответен пенсионен фонд за четвъртото тримесечие и за 2025 г.

Управление “Осигурителен надзор” на Комисията за финансов надзор обяви резултатите от промяната на участие и прехвърляне на средства на осигурени лица от един в друг съответен пенсионен фонд за четвъртото тримесечие и за 2025 г. Данните са получени на база на справките, представени от пенсионноосигурителните дружества в Комисията за финансов надзор.

През четвъртото тримесечие на 2025 г. в пенсионноосигурителните дружества са подадени общо 117 641 заявления за промяна на участие и прехвърляне на средствата от един пенсионен фонд в друг.

Общо 85 013 осигурени лица от подалите заявления през четвъртото тримесечие на 2025 г. са променили участието си във фондовете за допълнително пенсионно осигуряване. Общата сума на прехвърлените средства в друг пенсионен фонд от съответния вид е 506 253 234 лв. (258 843 168 евро).

Осигурените лица, възползвали се от правото си за промяна на участие и прехвърляне на средства от индивидуалните партиди през 2025 г. са общо 358 692. Общият размер на прехвърлените средства за 2025 г. е 1 992 016 049 лв. (1 018 501 633 евро).

Резултатите от промяната на участие и прехвърлянето на средства от един в друг съответен пенсионен фонд за четвъртото тримесечие и за 2025 г. може да намерите в раздел: Осигурителна дейност / Статистика / 2025.

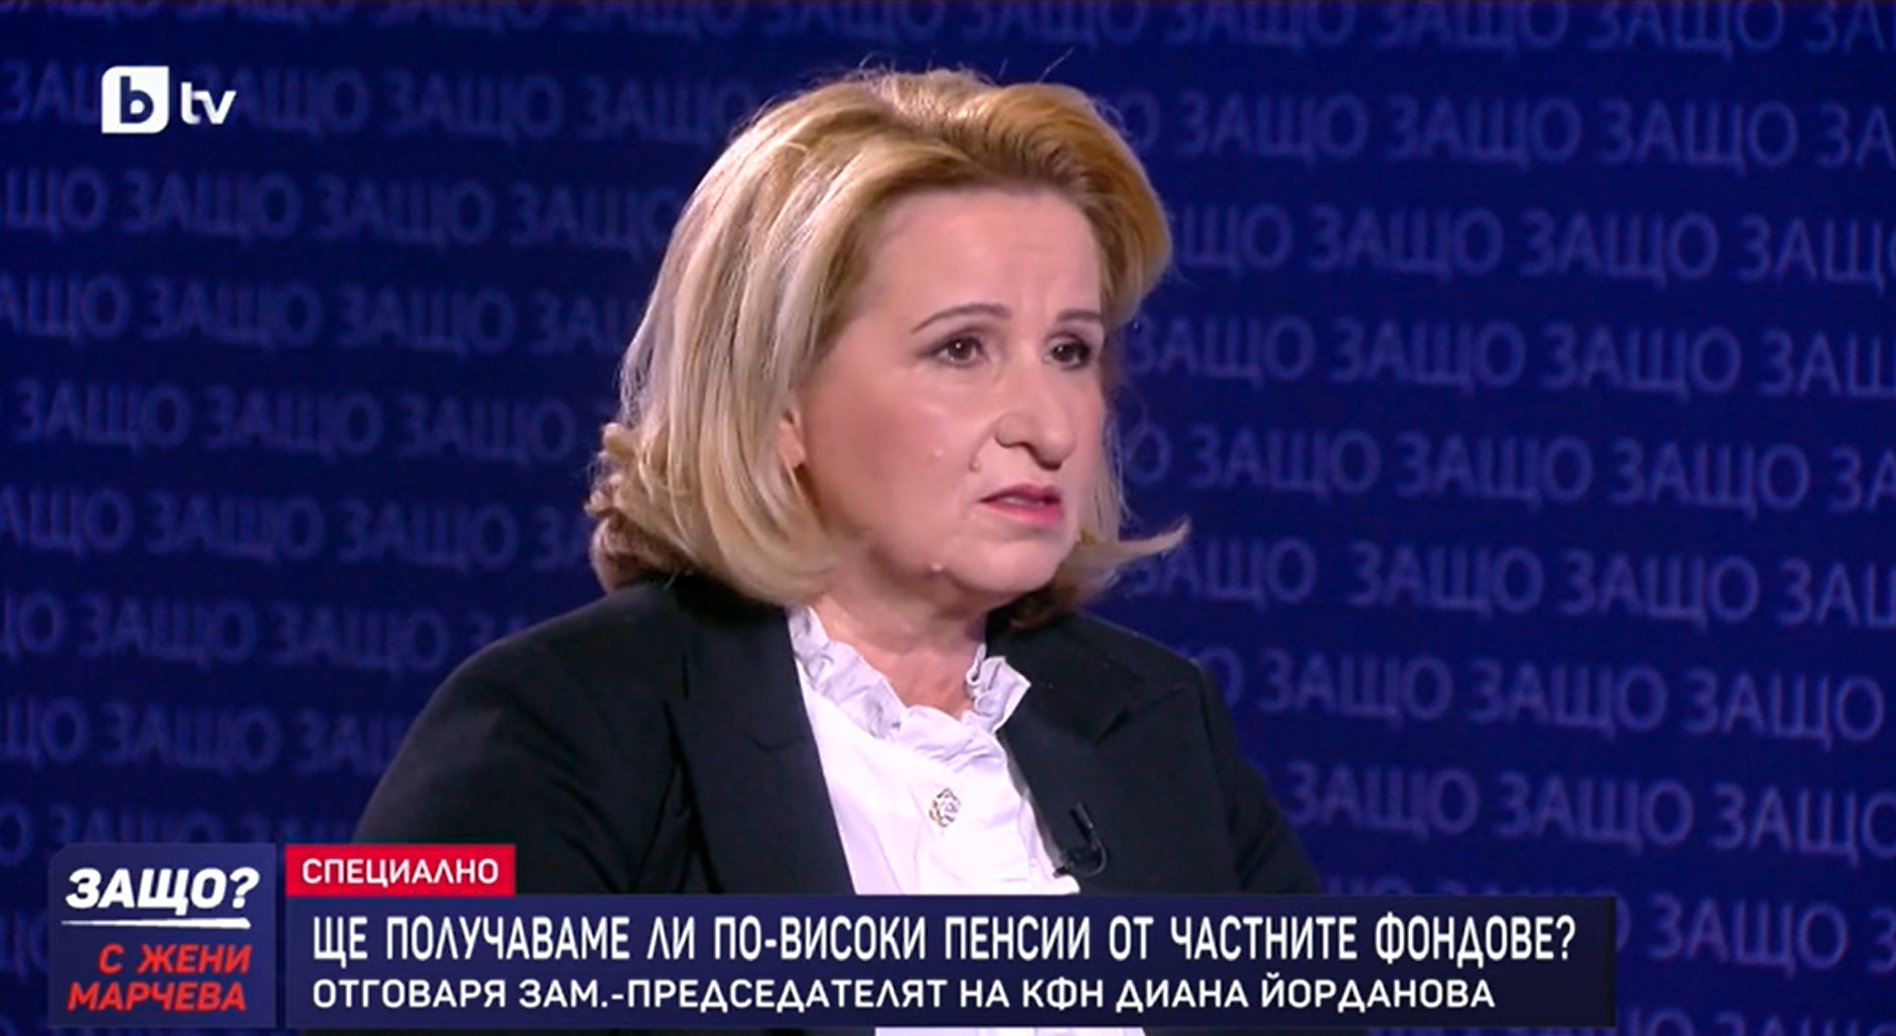
Зам.-председателят на КФН Диана Йорданова пред bTV: Новият модел на пенсионните фондове може да удвои дохода от втората пенсия

„В момента заместващият доход от втората пенсия е около 12% от последната заплата, а нашата цел е той да достигне минимум 21%“. Това заяви пред bTV заместник-председателят на Комисия за финансов надзор, ръководещ управление „Осигурителен надзор“, Диана Йорданова.

В България бяха приети дълго обсъждани промени във втория стълб на пенсионната система. Реформата, за която се говори повече от десетилетие, вече е на финалната права след продължителен експертен анализ и постигнат обществен и политически консенсус. Основната ѝ цел е средствата във втория стълб да се инвестират по-гъвкаво, така че да носят по-висока доходност за бъдещите пенсионери. По думите на Йорданова досегашният модел е твърде консервативен, което ограничава потенциала за растеж на пенсионните спестявания: „Като експерти сме направили над 500 хиляди симулации и стотици хиляди изчисления, за да използваме най-добрите практики от страните в ЕС и от държавите в ОИСР“, посочи тя.

В момента заместващият доход от втората пенсия е около 12% от последната заплата. Според изчисленията на Комисията за финансов надзор след реформата той може да надскочи 21%, което означава почти двойно увеличение. Диана Йорданова даде и конкретен пример: „при последна заплата от 1000 евро, в момента допълнителната пенсия би била около 120 евро, докато при новия модел може да достигне приблизително 210 евро“. Реформата въвежда три типа подфондове с различен инвестиционен профил, съобразени с възрастта на осигурените лица – динамичен фонд за хора до 50 години, балансиран фонд за хора над 50 години и консервативен фонд за хора, които са близо до пенсиониране. Моделът следва международни практики, но остава по-предпазлив от някои европейски системи, като основната идея е по-младите да се възползват от по-високата доходност на по-рисковите инвестиции, докато с наближаването на пенсията средствата постепенно се насочват към по-консервативни инструменти.

Йорданова подчерта, че опасенията за сигурността на средствата не са основателни. Пенсионните фондове са сред най-строго регулираните финансови структури в страната и ежедневно подават десетки отчети към надзорния орган: „На практика няма как пенсионен фонд да фалира“, заяви тя, като поясни, че пенсионните фондове са отделни юридически лица от пенсионно-осигурителните дружества. Дори управляващото дружество да изпадне във финансови затруднения, средствата на осигурените лица остават защитени.

По думите ѝ реформата може да даде и нови възможности за инвестиции в българската икономика. В момента около 71% от средствата на пенсионните фондове се инвестират извън страната, поради ограничения брой възможности на местния капиталов пазар. По-голяма гъвкавост в правилата би позволила част от средствата да се насочат към инфраструктурни проекти, което може да подпомогне икономическото развитие, да стимулира капиталовия пазар и да допринесе за по-висока доходност на пенсионните фондове: „Парите на българите трябва да работят и за българската икономика“, допълни Йорданова.

Заместник-председателят на Комисията за финансов надзор отбеляза още, че освен реформите, ключова остава и личната активност на гражданите. Тя призова хората да следят върху какъв доход се осигуряват и редовно да проверяват пенсионните си партиди: „Това са нашите пари и парите на нашите наследници. Личната активност на гражданите е от ключово значение“, коментира още Диана Йорданова.

Цялото интервю можете да видите тук.

Зам.-председателят на КФН Диана Йорданова пред в. Капитал: Мултифондовият модел носи по-високи пенсии

„Въвеждането на мултифондовата система е ключова стъпка за модернизиране на втория стълб на пенсионната система в България, като дава на осигурените лица повече избор и възможност за по-добра доходност на спестяванията им“. Това каза в интервю за в. „Капитал“ Диана Йорданова, заместник-председател „Осигурителен надзор“ на Комисията за финансов надзор.

С новите промени в Кодекса за социално осигуряване (КСО) се отваря пътят към мултифондова система за допълнително пенсионно осигуряване. Целта е да се предоставят по-широки възможности за инвестиране, повишаване на доходността и увеличаване на адекватността на бъдещите допълнителни пенсии: „От 2017 г. насам КФН последователно реализира редица мерки за усъвършенстване на пенсионната система, включително завишаване на изискванията към пенсионноосигурителните дружества, регулиране на инвестиционния режим на фондовете и въвеждане на нови правила за изплащане на пенсии от УПФ. Политическите и икономическите предизвикателства през последните години – пандемията от COVID-19, последствията от войната в Украйна и формирането на редовно правителство – отлагаха реализацията на мултифондовата реформа. Прегледът на капиталовото пенсионно осигуряване, проведен успешно през 2024 г. от Организацията за икономическо сътрудничество и развитие (ОИСР), даде допълнителен тласък за усъвършенстването на системата, като препоръките му се превърнаха в основа за законодателните промени“ – поясни Йорданова.

В момента малка част от новоназначените лица избират сами УПФ – през 2024 г. 88,9% са служебно разпределени. С мултифондовата система и активната информационна кампания от страна на пенсионните дружества се очаква повече осигурени да направят информиран избор на подфонд, което ще повиши конкуренцията между дружества и ще насърчи активно участие в управлението на собствените им пенсионни спестявания: „Основната цел на мултифондовия модел е да се увеличат средствата по индивидуалните партиди в дългосрочен план и да се подобри размепът на допълнителните пенсии“, посочи заместник-председателят на КФН. По-широките възможности за инвестиране, въвеждането на бенчмарк и обвързването на инвестиционната такса с постигнатите резултати се очаква да доведат до по-висок инвестиционен доход, като при консервативни допускания коефициентът на заместване на дохода може да достигне около 21% при запазване на сегашния размер на вноската от 5%.

По-рисковите динамични подфондове са предназначени за осигурените в началото на трудовата им кариера, като инвестициите се извършват в строго регламентирана среда с количествени и качествени ограничения: „Участието в динамичен подфонд не означава неограничено поемане на риск, а контролирани инвестиции с гаранция за брутните вноски“, обясни Йорданова. Всички забрани и ограничения при инвестиции в свързани лица се запазват и се прилагат за всеки подфонд поотделно. КФН извършва регулярни проверки и контролира новите инвестиции, за да се минимизира рискът от концентрация на активите.

Десетгодишният преходен период за намаляване на таксите цели едновременно подобряване на нетния резултат за осигурените лица и запазване на финансовата стабилност на пенсионните дружества. Нововъведението е обвързване на таксата за управление с постигнатия инвестиционен доход, което стимулира реалната стойност за осигурените. Повишаването на изискванията за капитал, резерви и персонал на пенсионноосигурителните дружества може да доведе до консолидация, но растежът на сектора и нарастващата конкуренция насърчават оставането на пазара.

Въвеждането на мултифондовата система е резултат от дългогодишната последователна работа на Комисията за финансов надзор за усъвършенстване на пенсионната система в България. Благодарение на усилията на КФН, страната разполага с подготвен, устойчив и регулиран модел, който предоставя на осигурените лица реален избор, по-голяма прозрачност и потенциал за по-висока доходност на пенсионните спестявания в дългосрочен план.

Данни за служебно разпределените лица във фондовете за допълнително задължително пенсионно осигуряване през 2025 г.

Управление “Осигурителен надзор” на Комисията за финансов надзор публикува данни за служебно разпределените лица във фондовете за допълнително задължително пенсионно осигуряване през 2025 г. Информацията е получена от протоколите за проведените служебни разпределения на лицата, неизбрали фонд за допълнително задължително пенсионно осигуряване.

Служебно се разпределят лицата, за които е възникнало задължението да се осигуряват в универсален или в професионален пенсионен фонд и които не са подали заявление за участие в предвидените за това срокове или са подали заявления за участие в повече от един фонд от съответния вид. През 2025 г. във фондовете за допълнително задължително пенсионно осигуряване служебно са разпределени общо 103 750 лица, от които 93 858 лица в универсалните фондове и 9 892 лица в професионалните фондове. Служебно разпределените лица през 2025 г. съставляват 88,76 на сто от общия брой постъпили лица (от новоприети заявления и служебно разпределени) в универсалните фондове и 88,04 на сто в професионалните.

Информация за служебно разпределените лица през 2025 г. може да намерите в раздел Осигурителна дейност/ Статистика.

Всичко, което искате да знаете за мултифондовия модел (Въпроси и отговори)

Националният съвет за тристранно сътрудничество (НСТС) даде зелена светлина за въвеждането на мултифондовете в системата на пенсионното осигуряване у нас.

Въвеждането на мултифондове в допълнителното задължително и доброволно осигуряване, с промените в Кодекса за социално осигуряване (КСО), има за цел по-високи натрупвания за осигурените лица. Натрупването на повече средства означава и по-високи пенсионни плащания. Друг важен ефект е растежът на капиталовия пазар и на националната икономика като цяло, т.е. по-просперираща икономика и по-високи доходи.

За въвеждане на мултифондовия модел се предвижда създаването на подфондове с различен инвестиционен профил в универсалните пенсионни фондове (УПФ), управлявани от лицензираните пенсионни дружества. По отношение на доброволните пенсионни фондове (ДПФ) се създава конкурентна среда за пенсионните дружества да учредяват разнообразие от такива подфондове.

Осигурените лица ще могат при предвидените в закона условия да избират по какъв начин да се управляват техните средства. В зависимост от избора и възрастта им те ще се инвестират по различен начин съобразно изискванията на закона и инвестиционната политика на фонда.

Комисията за финансов надзор, като водеща институция в разработването на законопроекта, отчита високия обществен интерес към темата, която касае всеки гражданин, който се осигурява. Затова подготвихме въпроси и отговори на най-задаваните въпроси за въвеждането на мултифондовата система.

Всичко, което искате да знаете за мултифондовата система – вижте тук.

Мултифондовете ще доведат до по-високи пенсии и по-ниски такси за осигурените

Васил Големански и Диана Йорданова
Васил Големански и Диана Йорданова, сн. БТА

Въвеждането на мултифондове в допълнителното задължително и доброволно осигуряване, с промените в Кодекса за социално осигуряване, е решение за по-високи натрупвания в личните осигурителни сметки и по-високи пенсии на гражданите, родени след 1959 г. Друг важен ефект е растежът на капиталовия пазар и на националната икономика като цяло, т.е. по-просперираща икономика и по-високи доходи. Това е само един от изводите в становището на Комисията за финансов надзор по законопроекта, одобрен днес на Националния съвет за тристранно сътрудничество.

Мултифондовият модел, предлаган с промените в КСО, предвижда създаването на фондове с различен инвестиционен профил към лицензираните пенсионни дружества.

За гражданите до 50 години се препоръчва динамичен инвестиционен профил, за тези от 50 до 62 профилът – балансиран, а от 62 до 65 г. се  предвижда да са осигурени в консервативен фонд.

Според изчисленията на КФН, при въвеждане на мултифондов модел, се очаква доходността на пенсионните фондове да се повиши съществено. Това, от своя страна, ще доведе до по-високи пенсии от втори стълб.

Коефициентът на заместване (размер на пенсията спрямо последната работна заплата) при новия модел, се очаква да достигне 21,4% при 12,5% сега, сочат изчисленията на експертите. Това означава, че при например 3595 евро заплата, допълнителната пенсия ще бъде 763,5 евро.

Изчисленията са за 45-годишен инвестиционен хоризонт с исторически данни за доходността на пенсионните фондове и заложен ръст на работната заплата от 3% годишно до 50 г. възраст, ежегодно увеличение от 2.5% до 65 г., и начална работна заплата от 2 хил. лв. (1022.58 евро) – средна работна заплата за 2023 г. по данни на НСИ.

Законопроектът предвижда намаляване на таксите и удръжките за пенсионните дружества – плавно намаляване на максималния размер на удръжката от осигурителната вноска в УПФ и ППФ от 3,75% до 2,10%. В предложенията на КФН изрично е уточнено, че това са максимални стойности и всяко пенсионноосигурително дружество може да прилага и по-нисък размер, по своя преценка.

Законопроектът предвижда и отмяна на досегашната минималната доходност и въвеждане на показател (бенчмарк) – обективен критерий за оценка на инвестиционните резултати. Този показател ще отразява обективното представяне на финансовите пазари и тенденции в дългосрочен план, като ще дава възможност за съпоставяне с резултатите на фондовете.

Бенчмаркът ще бъде конструиран на база утвърдени национални и международни пазарни индекси, представящи широк кръг от пазари и класове активи, характерни за инвестиционната дейност на пенсионните фондове (напр. SOFIX, MSCI World, FTSE MTS Eurozone Government Bond и/или др. под.). Той ще се изчислява и обявява от Комисията за финансов надзор.

Според становището на КФН, изборът за възрастова граница до 50 години в динамичен фонд е направен заради дългия 40-годишен, хоризонт на осигуряване пред лицата и постигането на адекватен коефициент на заместване спрямо последната работна заплата. Това създава предпоставки за достигане над 20% коефициент на заместване, благодарение на по-високия дългосрочен потенциал за доходност.

Мотивите към промените в КСО изрично подчертават, че разпределянето на младите директно във фонд с консервативен или балансиран профил би ограничило потенциала за доходност, която да компенсира инфлацията, което се отразява на размера на бъдещите пенсии. Пряк пример е опитът на Хърватия и Словакия, където впоследствие моделът е коригиран и разпределението на лицата е съобразно тяхната възраст.