Съобщение относно предоставянето на услуги, свързани с криптоактиви, във връзка с токени, обезпечени с активи (ART), и токени за електронни пари (EMT), които не отговарят на изискванията на MiCA

Въведение и правно основание

1. Правомощието на ESMA да предоставя становища на националните компетентни органи (НКО) е на основание чл. 29, пар. 1, б. а) от Регламента за ESMA (Регламент (ЕС) № 1095/2010 на Европейския парламент и на Съвета от 24 ноември 2010 г. за създаване на Европейски надзорен орган (Европейски орган за ценни книжа и пазари).

2. Съгласно чл. 29, пар. 1, б. а) от Регламента за ESMA, ESMA предоставя становища на НКО с цел изграждане на обща надзорна култура в Съюза и последователни надзорни практики, както и за осигуряване на единни процедури и последователен подход в целия Съюз.

Обща информация

3. MiCA установява набор от всеобхватни изисквания и задължения, приложими към лицата и предприятията, които се занимават с емитиране, публично предлагане и кандидатстване за допускане до търговия с криптоактиви съгласно Дялове II–IV, и определя задължения, приложими към доставчиците на услуги за криптоактиви (CASP), съгласно Дял V. Тези изисквания имат за цел да гарантират защитата на инвеститорите, целостта на пазара и финансовата стабилност, както и да осигурят по-добра информираност на потребителите относно рисковете, свързани с услугите за криптоактиви.

4. Независимо от разясненията, предоставени във въпроси и отговори № 2404 на Европейската комисия и в публичното изявление на ESMA относно предоставянето на определени услуги, свързани с криптоактиви, във връзка с токени, обезпечени с активи (ART) и токени за електронни пари (EMT), които не отговарят на изискванията на MiCA, ESMA счита, че са необходими допълнителни насоки за разглеждане на други аспекти на предоставянето на услуги за криптоактиви, във връзка с посочените токени. Настоящото становище има за цел да допълни съществуващите насоки относно задълженията, приложими към доставчиците на услуги за криптоактиви (CASP), и да насърчи последователното прилагане на рамката на MiCA в целия Съюз.

5. Влизането в сила на MiCA е фундаментална стъпка в създаването на единен набор от правила за регулирането и надзора върху емитирането, публичното предлагане и допускането до търговия, както и предоставянето на услуги във връзка с криптоактиви. За да бъдат постигнати целите на MiCA, е от решаващо значение рамката да бъде прилагана по ефективен и хармонизиран начин в целия Съюз.

6. В рамките на сесията „Въпроси и отговори“ № 2404 на Европейската комисия и придружаващото я публично изявление на ESMA се определят обстоятелствата, при които предоставянето на определени услуги за криптоактиви, може да представлява публично предлагане, искане за допускане до търговия или пласиране на ART или EMT.

7. Настоящото становище не променя изразената по-горе позиция, нито предполага, че предоставянето на всяка услуга, свързана с криптоактиви, по отношение на ART или EMT, задължително представлява публично предлагане или допускане до търговия по смисъла на чл. 16, пар. 1 или чл. 48, пар.1 от MiCA. По-скоро то излага по-широките надзорни очаквания на ESMA относно това дали продължаващото предоставяне на услуги, с предмет ART и ЕМТ, издадени от нелицензиран издател, е съвместимо със задълженията, приложими към CASP съгласно Дял V от MiCA, и с ефективното постигане на целите, описани в Дялове III и IV.

8. Предвид ключовата роля, която CASP играят във функционирането на екосистемата на криптоактивите, както и с оглед на потенциалното въздействие върху защитата на инвеститорите, целостта на пазара и финансовата стабилност, ESMA счита за необходимо да предостави допълнителни разяснения относно очакванията на ESMA към CASP, предоставящи услуги, свързани с криптоактиви, по отношение на ART или EMT, за които не са изпълнени условията за законно публично предлагане или допускане до търговия в Съюза съгласно Дял III или Дял IV от MiCA. По-конкретно, дали продължаването на предоставянето на такива услуги е съвместимо със задълженията, приложими към CASP, и с регулаторните цели, преследвани от MiCA, независимо дали услугите представляват публично предлагане или допускане до търговия, или не.[1]

9. Настоящото становище е адресирано предимно към националните компетентни органи (НКО), с цел насърчаване на конвергенцията в надзора и подпомагане на оценката от страна на НКО на конкретни бизнес модели.

10. Настоящото становище не засяга евентуални бъдещи становища или други инструменти за конвергенция, издадени от ESMA, и не засяга правомощията на Европейския банков орган (ЕБО) и съответните компетентни органи по отношение на лицензирането и надзора на емитентите на ART и EMT съгласно Дял III и Дял IV от MiCA.

Становище

11. Като се имат предвид изискванията, приложими съгласно Дялове III и IV от MiCA по отношение на публичното предлагане и допускането до търговия на ART и EMT в Съюза, както и задълженията на CASP съгласно Дял V от MiCA, по-специално задължението по чл. 66, пар. 1 да действат честно, справедливо и професионално в най-добрия интерес на клиентите и потенциалните клиенти, в съответствие с целите на MiCA за защита на инвеститорите и целостта на пазара.

12. ESMA счита, че CASP не следва да предоставят услуги, свързани с криптоактиви, по отношение на токени, обезпечени с активи (ART) или токени за електронни пари (EMT), които не отговарят на приложимите изисквания съгласно MiCA (ART или EMT, които не отговарят на изискванията на MiCA).

13. В този контекст предоставянето на услуга по MiCA във връзка с ART или EMT, които не отговарят на изискванията на MiCA, се счита за излагане на клиентите на рискове, които не произтичат от самото предоставяне на услугата, а по-скоро на рискове, присъщи на несъответствието на ART или EMT поради липсата на гаранции на ниво емитент, изисквани от MiCA. Според ESMA тези рискове не могат да бъдат адекватно идентифицирани, управлявани или смекчени чрез мерките, с които разполага доставчикът на услуги за криптоактиви, което поражда презумпцията, че предоставянето на всички услуги по MiCA е несъвместимо със задълженията, посочени в чл. 66, пар. 1, тъй като ще се счита, че CASP съзнателно улеснява излагането на клиентите на рискове, създадени от липсата на предпазни мерки по Дял III/IV.

14. Този извод не зависи от това дали всяка отделна услуга, свързана с криптоактиви, представлява сама по себе си публично предлагане или допускане до търговия по смисъла на чл. 16, пар. 1 или чл. 48, пар. 1 от MiCA. По-скоро то отразява становището на ESMA, че лицензираните доставчици на услуги за криптоактиви не следва, чрез предоставянето на услуги съгласно Дял V, да поддържат или улесняват достъпността в Съюза на ART или EMT, които не са били предложени на обществеността или допуснати до търговия в съответствие с приложимите изисквания на Дялове III или IV.

15. Освен това, ако на CASP се позволи да поддържат или улесняват достъпа на клиенти в Съюза до ART или EMT, които не отговарят на изискванията на MiCA, това би противоречало на целите на MiCA и би подкопало нейната ефективност. Изискванията, наложени на емитентите съгласно Дялове III и IV, биха били съществено подкопани, ако ART или EMT, които не отговарят на изискванията на MiCA, могат да останат достъпни, използваеми или ликвидни в Съюза чрез услуги, предоставяни от лицензирани доставчици на услуги за криптоактиви.

16. На първо място, това би застрашило ефективността на Дялове II, III и IV от MiCA, като би позволило системно заобикаляне на регулаторните изисквания, приложими към ART и EMT. В резултат на това активи, принадлежащи към една и съща регулаторна категория, на практика биха били обект на различни регулаторни стандарти, зависещи единствено от това дали са емитирани и предоставени в Съюза в съответствие с MiCA. Такова положение противоречи на намерението на регламента да се създаде хармонизирана рамка за тези класове активи.

17. Второ, това би създало неравнопоставеност между емитентите, които спазват изискванията, и тези, които не ги спазват, като по този начин би се нарушила конкуренцията. Докато емитентите, които спазват изискванията по MiCA, са длъжни да изпълняват обширни задължения, включително приложими права на обратно изкупуване, изисквания за резерви от активи или за гарантиране на сигурността, задължения за корпоративно управление, изисквания за разкриване на информация и постоянен надзорен контрол, ART или EMT, които не отговарят на изискванията, биха могли да останат на пазара, без да понасят равностойни регулаторни разходи или задължения.

18. На трето място, това би подкопало доверието на инвеститорите в пазара, като ги лиши от последователното ниво на защита, прозрачност и надзор, което MiCA е предназначена да осигури. Когато активи, принадлежащи към една и съща регулаторна категория, са обект на различни правни изисквания и стандарти за прилагане, инвеститорите не могат да очакват уеднаквено ниво на защита, което от своя страна отслабва доверието в целостта и надеждността на пазара на криптоактиви в ЕС.

19. ESMA счита, че разчитането на предупреждения, разкриване на информация или потвърждения от страна на клиентите не би отговорило в достатъчна степен на опасенията, посочени в настоящото становище. По-конкретно, предупрежденията не предотвратяват продължаващата наличност и употреба на криптоактиви, които не отговарят на условията, установени в Дялове III и IV, нито адекватно намаляват риска тези изисквания да бъдат пренебрегнати на практика чрез предоставянето на услуги за криптоактиви. Допълнителното разкриване на информация би било недостатъчно за намаляване на този риск, тъй като е малко вероятно то да предаде изцяло същественото значение на липсващите предпазни мерки. Предпазните мерки, установени съгласно MiCA, не се отнасят до един-единствен риск, а действат колективно, за да намалят широк спектър от рискове, свързани с емитирането и функционирането на ART и EMT. Следователно е слабо вероятно, клиентите да оценят последиците от липсата на тези предпазни мерки или оценката на CASP относно произтичащите рискове, съобщени чрез разкриване на информация, да им позволи да оценят точно свързаните с това рискове. Освен това, всяка оценка, извършена от CASP, неизбежно би включвала сложни правни, регулаторни и оперативни преценки и следователно може да се различава по обхват, методология и заключения. В резултат на това е малко вероятно разкриването на информация да представлява ефективен заместител на самите предпазни мерки или да гарантира, че инвеститорите са в състояние напълно да осъзнаят и точно да оценят допълнителните рискове, произтичащи от липсата им. С оглед гореизложеното, защитата на инвеститорите, целостта на пазара и ефективността на рамката на MiCA могат да бъдат постигнати единствено чрез въздържане от предоставянето на услуги, които биха улеснили достъпа до или продължителното използване на несъответстващи ART и EMT.

20. Освен това, предоставянето на услуги за криптоактиви, по отношение на ART и EMT, които не отговарят на изискванията по MiCA, затруднява способността на националните компетентни органи (НКО) да гарантират проактивно пълното спазване на MiCA, по-специално що се отнася до осигуряването на високо качество на информацията, съдържаща се в „бялата книга“, и на използваните маркетингови съобщения, както и да следят търговията да не накърнява интересите на притежателите на криптоактиви, по-специално на дребните инвеститори.

21. На практика ESMA очаква националните компетентни органи да преценят дали услугите на даден CASP – поотделно или в комбинация – позволяват на клиенти от ЕС да придобиват, търгуват, обменят, абонират се за, увеличават експозицията си към или по друг начин получават достъп до или поддържат ART или EMT, които не отговарят на изискванията на MiCA. Това следва да включва всички услуги на CASP, т.е.: управление на платформа за търговия, предоставяне на услуги по обмен, изпълнение на нареждания, получаване и предаване на нареждания, пласиране на криптоактиви, предоставяне на съвет, услуги за прехвърляне, съхранение и управление на портфейл.

22. Съответно CASP не трябва да поддържат, въвеждат или улесняват достъпа до ART или EMT, които не отговарят на изискванията на MiCA, за клиенти от ЕС чрез своите услуги. CASP трябва да въведат подходящи технически, договорни и организационни контролни мерки, за да предотвратят достъпността на такива ART или EMT в Съюза, включително контролни мерки, които да не позволяват на клиенти от ЕС да придобиват или увеличават позиции в тези ART или EMT.

23. Това не пречи на националните компетентни органи да разрешават на CASP, които все още не отговарят на изискванията на настоящото становище, да предоставят строго ограничени остатъчни услуги, когато те са необходими за осигуряване на плавно прекратяване на дейността и за избягване на вреди за клиентите.

24. Такива остатъчни услуги следва да се ограничават до ликвидация, конвертиране, теглене, прехвърляне или съхранение на съществуващи позиции и не следва да улесняват нови придобивания, промотиране, търговия, активно разпространение или продължително предлагане на пазара на съответните ART или EMT. Подобни остатъчни услуги следва да бъдат ограничени във времето, ясно съобщени на клиентите и да подлежат на строг надзор.

Заключение

25. ESMA очаква, като се имат предвид насоките, предоставени в настоящото становище, НКО да преценят дали лицензиран CASP, осъществяващ дейност в рамките на тяхната юрисдикция, предоставя услуги, свързани с токени, обезпечени с активи (ART) и електронни пари (EMT), които не отговарят на изискванията на MiCA, и/или предоставя услуги, свързани с криптоактиви, които поддържат или улесняват достъпа на клиентите в Съюза до такива токени.

26. Това надзорно очакване се прилага по отношение на всички услуги за криптоактиви, предоставяни самостоятелно или в комбинация, като единствено се допускат строго ограничени по обхват и срок мерки, необходими за защитата на съществуващите клиенти и за осигуряване на организирано прекратяване на съответните дейности. НКО следва да гарантират, че доставчиците на услуги за криптоактиви въвеждат подходящи механизми за контрол, предотвратяващи продължаващата или системна наличност на несъответстващи на MiCA ART или EMT чрез техните услуги.

27. Когато НКО установят наличие на остатъчни заварени експозиции, те следва да изискат тяхното отстраняване във възможно най-кратък срок, но не по-късно от три (3) месеца от публикуването на настоящото становище. Всяко продължаване на съответните услуги следва да се допуска единствено за целите на продажба, конвертиране, прехвърляне или изтегляне на активите, когато това е необходимо за защита на интересите на клиентите, като това продължаване трябва да бъде временно, съобразено с рисковете и предмет на стриктен надзор.

28. ESMA ще наблюдава периодично, в координация със съответните национални компетентни органи, своевременното изпълнение на настоящото становище.

[1] „ART или EMT, които не отговарят на изискванията на MiCA“ означава ART или EMT, по отношение на които не са изпълнени условията за законно публично предлагане или допускане до търговия в ЕС съгласно Дял III или Дял IV от MiCA, включително всички приложими изключения или преходни разпоредби.

Истории на бизнес успеха вдъхновиха ученици

Бизнес истории на лидерите на най-успешните компании в България вдъхновиха ученици от цялата страна. Това се случи на 12 и 13 октомври, в рамките на традиционната програма „Небанковият финансов сектор в България“, организирана в партньорство между КФН, МОН и фондация „Атанас Буров“.

Пред 22-та участници – възпитаници на икономически гимназии, първи своята история на успеха разказа председателят на КФН – Васил Големански, който откри и XXIV-то издание на инициативата. Председателят на Комисията ги насърчи да бъдат любознателни, да задават въпроси на експертите, да споделят мнението си и да търсят  отговорите.

Като съчетава лекции, представени от експертите на Комисията, с посещения във водещи компании, инициативата открива пред бъдещите икономисти и финансисти възможността да развият познанията си за капиталовия, пенсионно-осигурителния и застрахователния пазар, както и да се ориентират в професиите и възможностите за развитие в небанковия финансов сектор.

Учениците имаха възможност да черпят опит и от реалния бизнес. Своята история на успеха сподели Филип Матов – съосновател и управител на Belayer, последвано от посещение в Българската фондова борса. Изпълнителният директор на борсата – доц. д-р Маню Моравенов мотивира аудиторията от млади хора, като им поясни възможностите, които се откриват пред тях, когато вложат усилия и бъдат подготвени за реалната си среща с избраната от тях професия.

Пенсионното осигуряване и застраховането бяха във фокуса на следващия етап от обучението. Младежите усвоиха основни понятия за видовете пенсионни фондове, управлението на осигурителните средства и правата на осигурените лица, както и с различните застраховки и механизмите за защита на клиентите.

Посещенията продължиха в „СОФАРМА“ АД, ПОК „ДОВЕРИЕ“ и „Дженерали Застраховане“ АД.  В рамките на срещите младите участници чуха още истории на успеха – от Пелагия Виячева – директор „Връзки с инвеститорите“ на „Софарма“, от Димана Ранкова – член на УС на „Доверие“ и от Николай Станчев – изпълнителен директор на „Дженерали“, като решаваха практически казуси и се запознаха отблизо с дейността на организациите.

Програмата завърши със заключителна среща с председателя на КФН Васил Големански и с връчване на сертификатите за участие. В церемонията се включиха Добромир Добрев – Член на УС на Фондация „Атанас Буров“, както и нейният изпълнителен директор – Пламен Иванов.

XXIV издание на образователната програма затвърди значението на партньорството между Комисията за финансов надзор, Министерството на образованието и науката и фондация „Атанас Буров“ за повишаване на финансовата грамотност и култура на младите хора. Чрез съчетаването на лекции, практически посещения и срещи с представители на финансовия и корпоративния сектор инициативата насърчава интереса към финансовите пазари, отговорното вземане на финансови решения и професионалното развитие на бъдещите специалисти.

Решения от заседание на 13.10.2026 г.

На заседанието си днес КФН реши:

1. Изпраща писмо до „Адвайз Инвест Брокер” ЕООД с искане за допълнителна информация и документи във връзка с издаване на лиценз за извършване на дейност като инвестиционен посредник.

Спестяванията на българите все по-често се насочват към застраховки и инвестиции

Спестяванията на българина вече все по-често се насочват към инвестиции за по-добър живот и спокойни старини. Една от причините за това е средата и пазарните възможности, които създава Комисията за финансов надзор.

Това стана ясно от участието на ръководството на КФН в петото издание на форума „Финанси: уравнения и решения“, организирано от Bulgaria ON AIR и Bloomberg TV Bulgaria.

Според зам.-председателят на Комисията Диана Йорданова, по данни от пенсионните компании, над 50 процента от заинтересованите лица, включително такива, според чиито жизнен цикъл би следвало средствата им да продължават да се инвестират балансирано, избират инвестиране в динамични подфондове. По думите й това е доказателство, че хората искат парите им да бъдат инвестирани разумно и да постигат доходност, която да осигури по-висока пенсия в бъдеще.

Замeстник-председателят на КФН Пламен Данаилов пък посочи, че българинът започва все повече да се грижи за здравето си и за живота си, а не само за автомобила. „Животозастрахователният сектор през първите шест месеца на 2026 година бележи значителен ръст от над 40% спрямо същия период на предходната година“, заяви още Пламен Данаилов.

Според Данаилов у нас имущественото застраховане е с голям потенциал за развитие и даде пример с модели, приложени най-близките ни съседки и членки на Европейския съюз – Румъния и Гърция. В Румъния е въведен модел на задължително застраховане, който не е особено успешен, а в Гърция е въведен модел на данъчни стимули, който дава по-добри резултати. Като възможни стимули в тази посока той очерта намаляването на определени местни данъци и такси за собствениците на имоти, което да насърчи застраховането, както и форми на публично-частните партньорства, като държавата чрез различни свои структури да действа като презастраховател на поетите рискове.

„Регулаторната рамка в Европейския съюз преминава през съществена трансформация – от ера на пасивно съответствие към ера на стратегическо управление на риска, прозрачността и пазарната интеграция. Централният въпрос вече не е задълбочаването на регулацията, а как да изградим среда, която превръща спестителите в инвеститори“, отбеляза заместник-председателят на КФН Деница Величкова. Такъв инструмент, по който работят съвместно Министерството на финансите, Българската народна банка, Комисията за финансов надзор и Българската фондова борса е концепцията за директен достъп на гражданите до пазара на държавни ценни книжа, допълни зам.-председателят на КФН.

„Уравнението от една страна има традиционните известни или неизвестни величини – икономически растеж, инфлация, доходност, лихвени проценти, инвестиции, публични финанси, регулации. Но тази година доста сериозно отбелязахме и някои други показатели и фактори, които значително промениха средата – първото от тях е присъединяването към еврозоната, второто е настъпващата дигитализацията с изкуствения интелект, новите платежни технологии и непрекъснато нарастващите очаквания на потребителите към системите“, отбеляза председателят на Комисията за финансов надзор Васил Големански при откриването на форума. Той подчерта, че в тази реалност вече не е достатъчно да питаме какво се случва, а все по-важно е какви решения избираме и какво бъдеще изграждаме с тях „защото финансите, независимо дали говорим за публичния сектор или за корпоративния свят, никога не са били просто едни числа, баланси, прогнози, а са въпрос на доверие, отговорност и стратегическа визия“, допълни Големански.

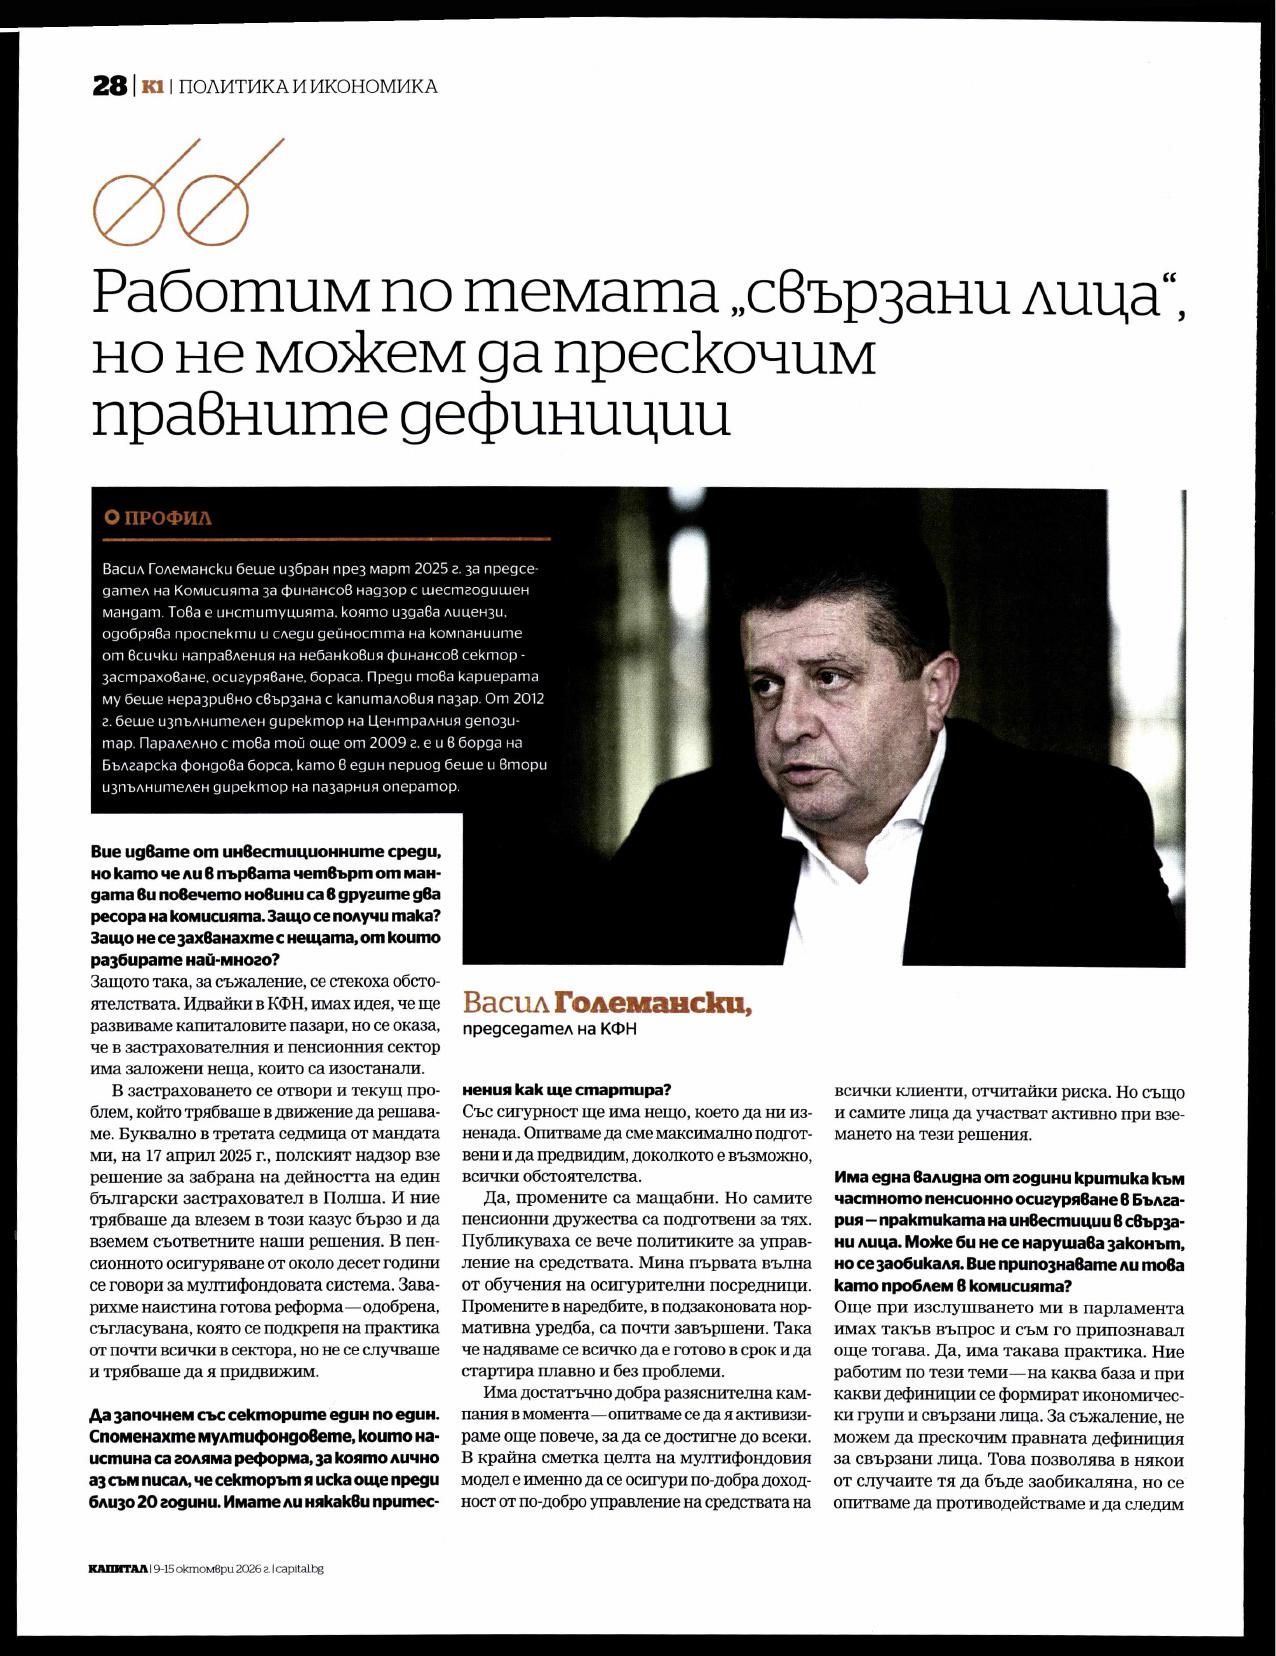
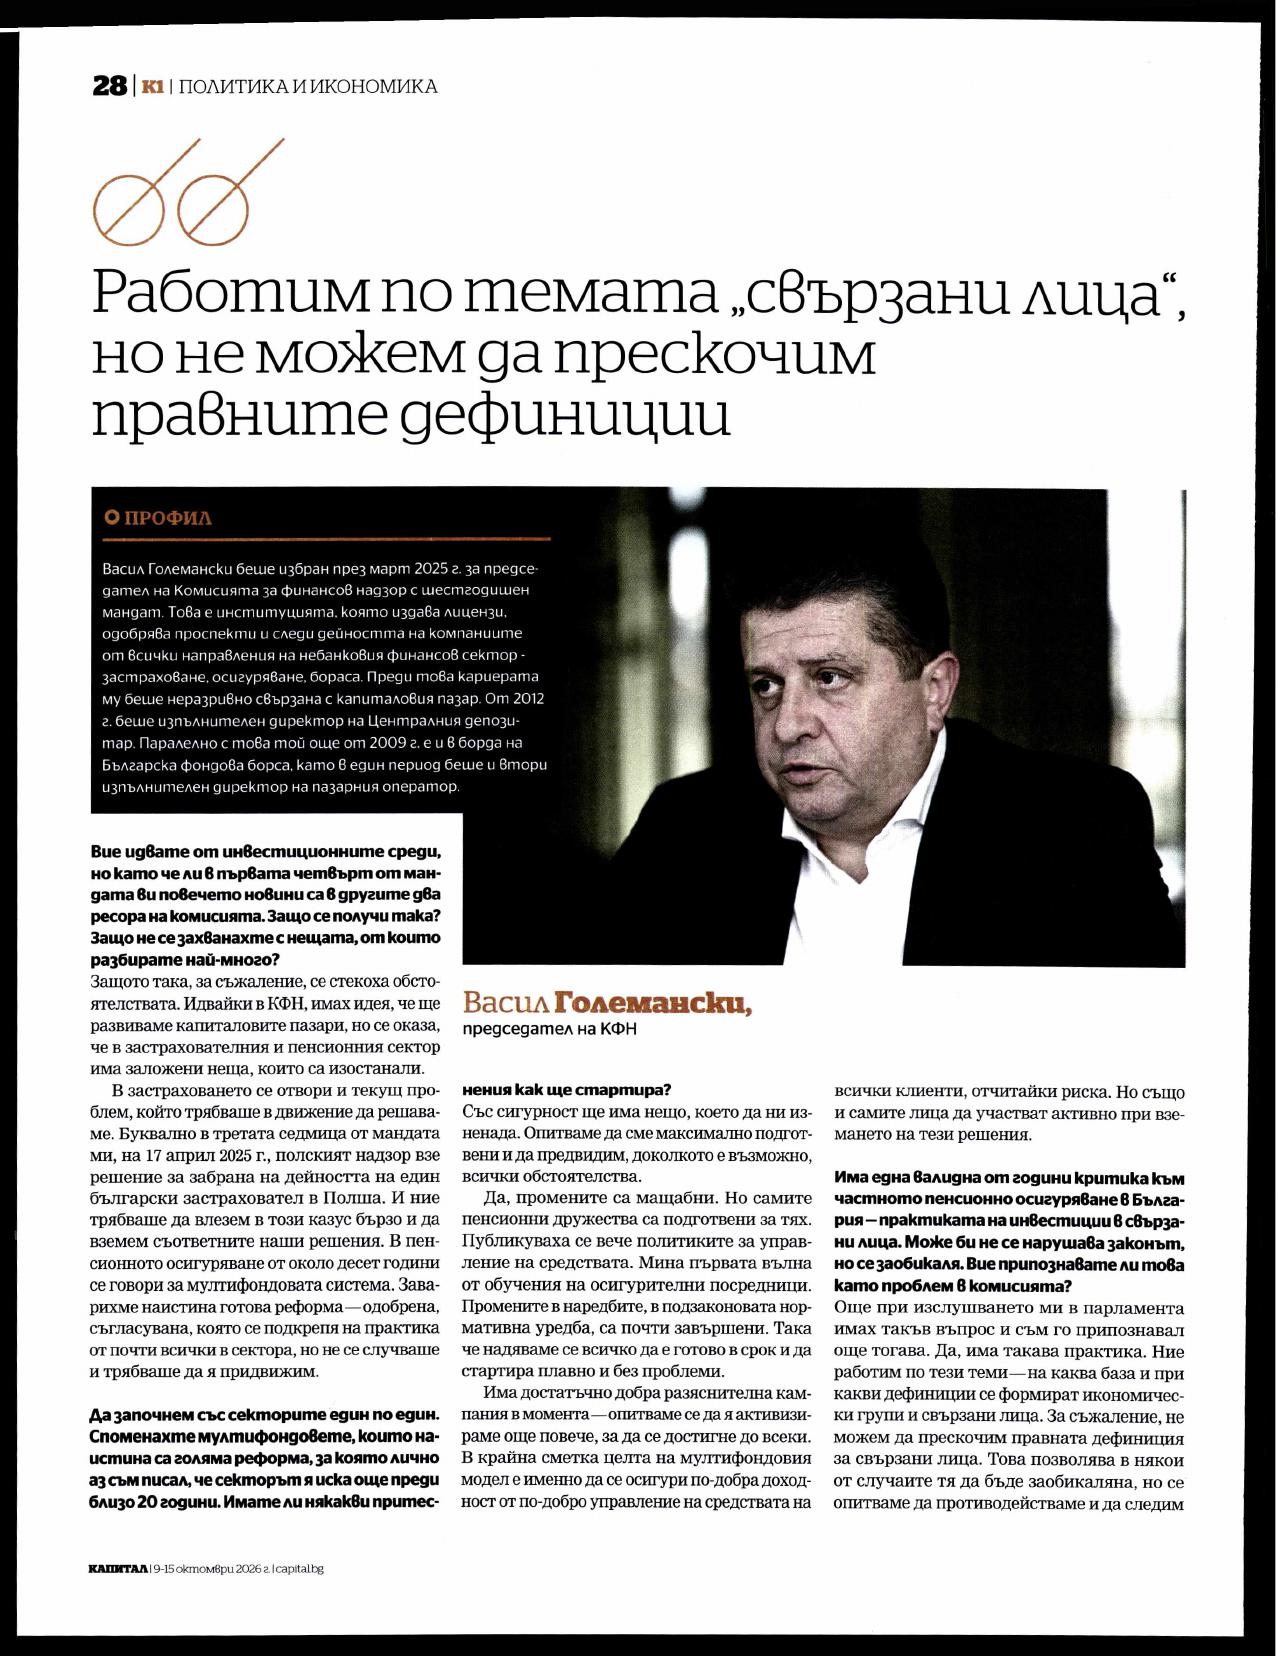
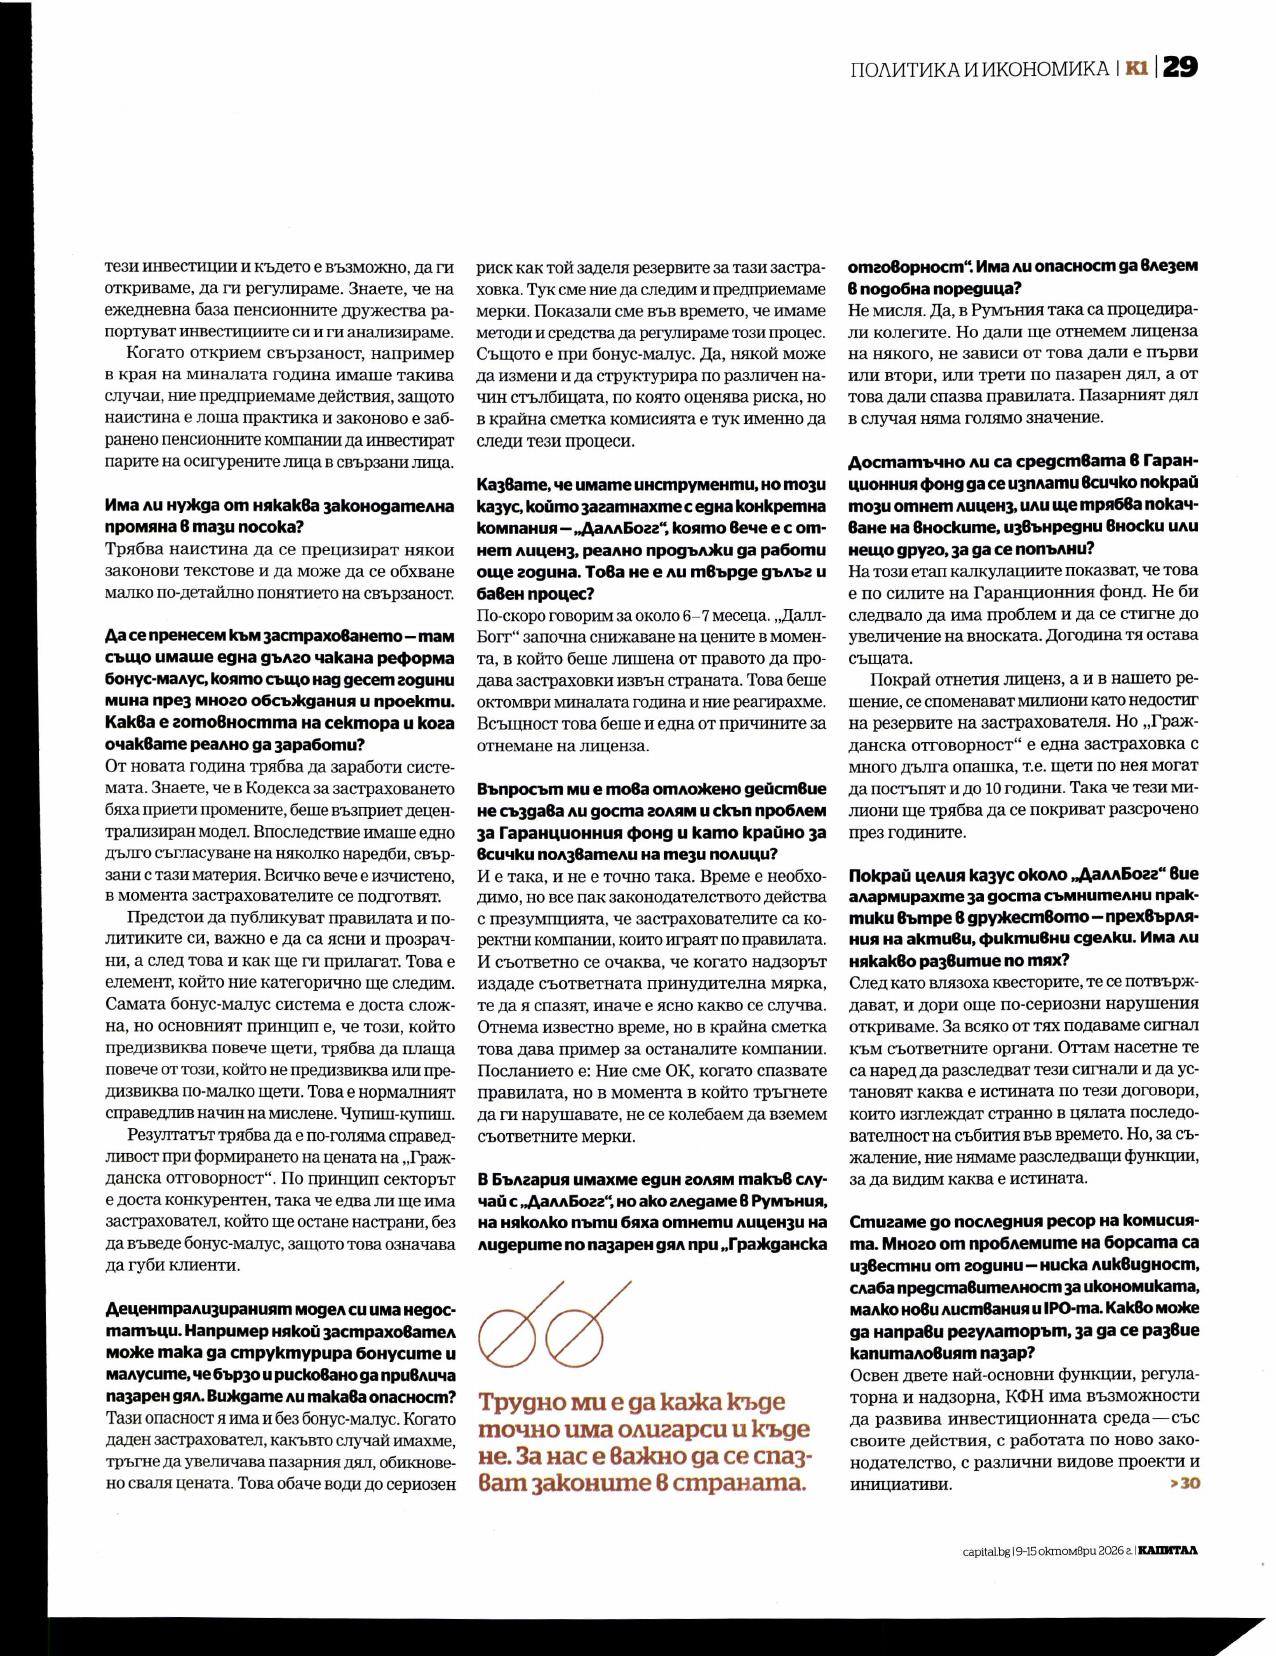
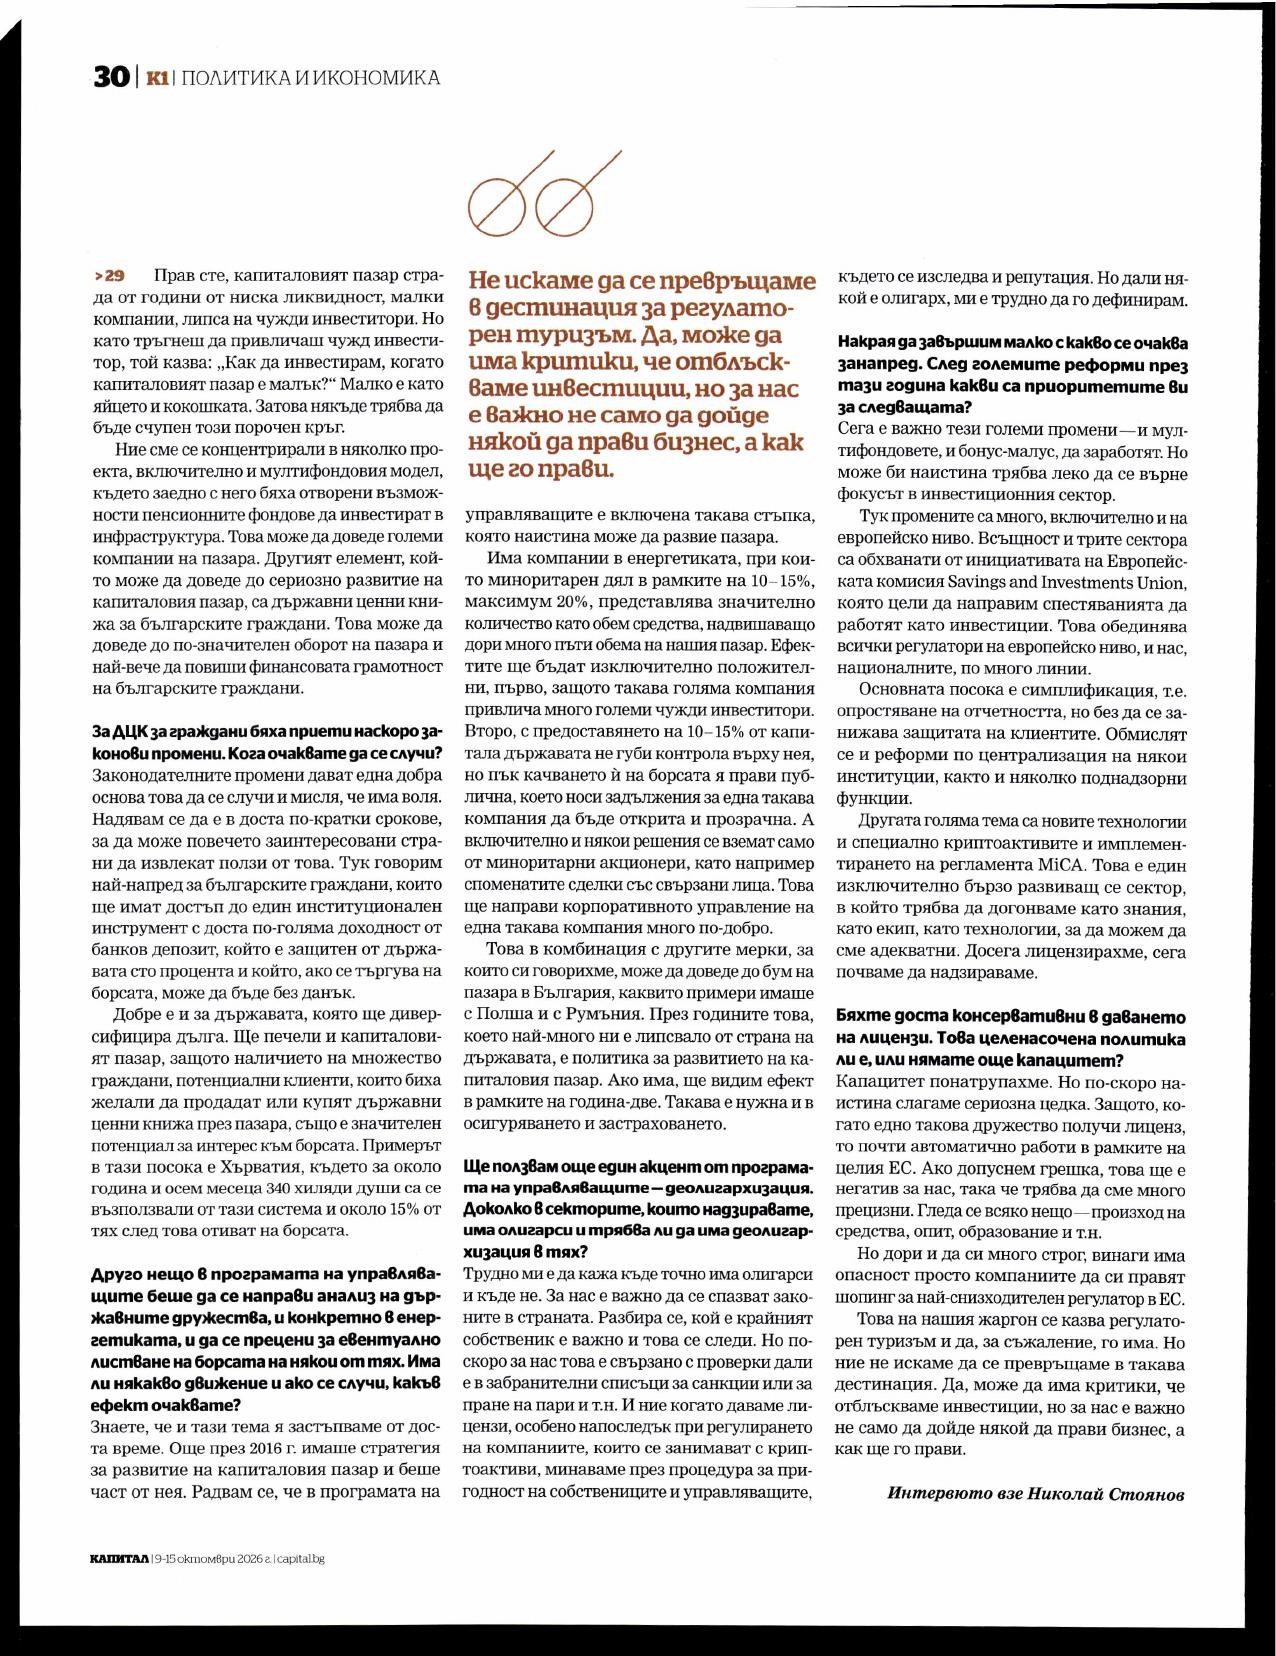
Председателят на КФН пред в. „Капитал“: Съвкупност от мерки може да донесе бум на капиталовия пазар

Мултифондовият модел и ДЦК за гражданите могат да бъдат двигателя за капиталовия пазар в България. Допълнителен стимул би било листването на миноритарни дялове на държавни предприятия на борсата.

„Това може да доведе до бум на пазара в България, каквито примери имаше с Полша и с Румъния. Ако има държавна политика за развитие на капиталовия пазар, ще видим ефект в рамките на година-две“, казва в интервю за „Капитал“ председателят на Комисията за финансов надзор Васил Големански.

Мултифондовият модел дава възможност пенсионните фондове да инвестират в инфраструктура, което ще доведе големи компании на пазара. Другият елемент, който може да доведе до сериозно развитие на капиталовия пазар, са държавни ценни книжа за българските граждани. Те ще донесат значителен оборот на пазара и най-вече инвестицията в тях ще повиши финансовата грамотност на българските граждани, казва още Васил Големански в интервюто.

По отношение на миноритарните дялове от предприятия на БФБ, председателят на КФН изтъква прозрачността и възможността да бъдат привлечени големи инвеститори, които да капитализират държавните дружества.

Има компании, особено енергийни, при които миноритарен дял представлява значителни средства, надвишаващи много пъти обема на нашия пазар. Ефектите ще бъдат изключително положителни, първо, защото такава голяма компания привлича много големи чужди инвеститори. Второ, с предоставянето на 10-15% от капитала държавата не губи контрола върху нея, но пък листването ѝ на борсата я прави публична, което носи задължения да бъде открита и прозрачна“, казва Васил Големански в интервюто.

Според него след успешните реформи в областта на пенсионното осигуряване и застраховането с въвеждането на бонус-малус вече е време фокусът да се върне към инвестиционния сектор.

В центъра на бъдещата работа на Комисията ще бъде инициативата на Европейската комисия Savings and Investments Union, която цели да направи спестяванията да работят като инвестиции.

Другата голяма тема са новите технологии и специално криптоактивите и имплементирането на регламента MiCA. Това е един изключително бързо развиващ се сектор, в който трябва да догонваме като знания, като екип, като технологии, за да можем да сме адекватни. Досега лицензирахме, сега почваме да надзираваме, обобщи Васил Големански.

Цялото интервю – вижте тук

ОИСР публикува ключов доклад за ефективното управление на бордовете на директорите

Организацията за икономическо сътрудничество и развитие (ОИСР) публикува нов доклад, който поставя фокус върху ролята на съвета на директорите като център за корпоративно управление, отчетност и дългосрочна стратегия. Според документа добре функциониращият борд гарантира стратегическото управление на компанията и ефективния контрол над ръководството. Членовете на борда са длъжни да действат с дължима грижа, да вземат информирани решения и да проявяват независима преценка. Докладът обръща специално внимание на новите предизвикателства пред бизнеса – съветите на директорите вече трябва да притежават специфични компетенции за управление на нововъзникващи рискове като дигиталната трансформация, устойчивото развитие (ESG) и геополитическата несигурност.

Независимост, многообразие и необходимост от гъвкави регулации
Основните стълбове за постигането на ефективен борд остават неговата структура, професионалните умения, почтеността и независимостта на членовете му, която предпазва от конфликти на интереси и защитава малките акционери. В съответствие с Принципите за корпоративно управление на Г-20/ОИСР се препоръчва компаниите редовно да провеждат прозрачни оценки на своя състав, за да си гарантират точния микс от опит и многообразие на мисълта. Организацията обаче изрично призовава регулаторите да избягват универсалните рамки и да запазват гъвкавост, за да не натоварват по-малките компании с прекомерна административна тежест, съобразявайки изискванията с техния мащаб и етап на развитие.

Пълният текст на доклада може да бъде открит на следния линк:

Full Report: Why board composition matters for good governance and lasting value | OECD

Данни за дейността на застрахователните брокери към 30.06.2026 г.

Индивидуалните данни от справките на застрахователните брокери, извършващи дейност през отчетния период и регистрирани в Република България към 30.06.2026 г., са обобщени и публикувани на интернет страницата на КФН в Раздел „Застрахователна дейност”, „Статистика”, „Застрахователни брокери”.

11 октомври 2027 ще бъде T day за капиталовия пазар

11 октомври 2027 г. ще бъде един от най-важните дни за българския капиталов пазар. На тази дата той ще премине към сетълмент T+1, заедно със съответните изисквания за ранно подаване на инструкции, автоматичен частичен сетълмент, както и Hold/Release функционалности за пълното или частично освобождаване на задържани инструкции.

На 12 октомври 2027 г. съвпадат предвидените дати за сетълмент на последните стандартни T+2 и първите T+1 сделки. Този ден изисква отделна подготовка, оценка на ликвидността и проверка на оперативния капацитет. „Успешният преход към T+1 изисква навременни решения, координирани действия и добра подготовка от всички участници на капиталовия пазар. Предстоящата промяна не е само технологично предизвикателство, а възможност за повишаване на ефективността, прозрачността и устойчивостта на пазарните процеси“, заяви председателят на Комисията за финансов надзор – Васил Големански по време на откриването на есенното събитие на Българската асоциация на управляващите дружества (БАУД), което се проведе за втора поредна година.

До края на 2026 г. се очаква съществената част от анализа, разработването и внедряването на промени да бъде приключена. Участниците трябва да са определили засегнатите процеси, отговорниците, зависимостите и плановете си за тестване.

7 декември 2026 г. е първият регулаторен срок. Приложимите разпределения и потвърждения от професионалните клиенти трябва да постъпват при посредника възможно най-скоро и не по-късно от 23:00 CET на деня Т. Предвидени са и изисквания за стандартизиран електронен обмен на данни.

Не мога да обещая, че няма да има санкции, ако сроковете не са спазени, предупреди председателят на КФН.

За да заработи успешно системата, процесите ще бъдат тествани през 2027 г., общо пет пъти от февруари до септември. Проверката трябва да обхваща работата с партньорите, включително при несъответствия, късни инструкции и недостатъчни наличности. Конкретните сценарии следва да бъдат представени от ЦД и обсъдени, така че да отговарят на потребностите на всички засегнати участници.

14 юни 2027 г. е първи сетълмент по новия оперативен ден на T2S, докато стандартният цикъл все още е T+2. Този етап трябва да бъде отчетен в националните графици и подготовката на колегите.

На 1 юли 2027 г. влизат в сила нови изисквания за наблюдение и отчетност на неуспешния сетълмент, които ще подпомагат оценката на резултатите преди и след прехода, обяви още Васил Големански.

В следващи дискусии от форума участва и заместник-председателят на КФН Деница Величкова, заедно с експертите Теодора Добрева и Христина Димитрова от Комисията.

Те представиха последните промени AIFMD II (Директива (ЕС) 2024/927). Особен акцент бе поставен върху стратегията за инвестициите на дребно (RIS) и предстоящите регулаторни промени.

Новите законодателни промени относно регистрацията на алтернативни инвестиционни фондове (АИФ) от отворен тип бяха също част от панела „Капиталови пазари“.

КФН публикува интернет страница на лице, което няма право да предоставя инвестиционни услуги на територията на Република България

Лицeто е длъжно да преустанови предлагането на инвестиционни услуги и дейности в 3-дневен срок от публикуването на интернет страницата

Със свое решение от 08.10.2026 г. Комисията за финансов надзор оповести интернет страница, чрез която се предоставят инвестиционни услуги от лице, което няма това право. Взетото решение е на основание разпоредби от Закона за Комисията за финансов надзор и Закона за пазарите на финансови инструменти. В Решение № 638-ИП е публикувана интернет страница, чрез която не следва да се предоставят инвестиционни услуги.

Публикуването на решението се счита за уведомление относно задължението на лицето да преустанови предлагането на инвестиционни услуги и дейности чрез оповестената интернет страница в 3-дневен срок, считано от датата на публикуване на решението с оповестената интернет страница.

КФН публикува списък с интернет страници на лица, които нямат право да предоставят услуги, свързани с криптоактиви на територията на Република България

Лицата са длъжни да преустановят предлагането на услуги, свързани с криптоактиви в 3-дневен срок от публикуването на списъка

Със свое решение от 08.10.2026 г. Комисията за финансов надзор оповести интернет страници, чрез които се предоставят услуги, свързани с криптоактиви, от лица, които нямат право на това. Взетото решение е на основание разпоредби от Закона за Комисията за финансов надзор и Закона за пазарите на криптоактиви. В Решение № 639-ДУКА е публикуван списък с интернет страниците, чрез които не следва да се предоставят услуги, свързани с криптоактиви.

Публикуването на решението се счита за уведомление относно задължението на лицата да преустановят предлагането на услуги, свързани с криптоактиви чрез оповестените интернет страници в 3-дневен срок, считано от датата на публикуване на решението със списъка.